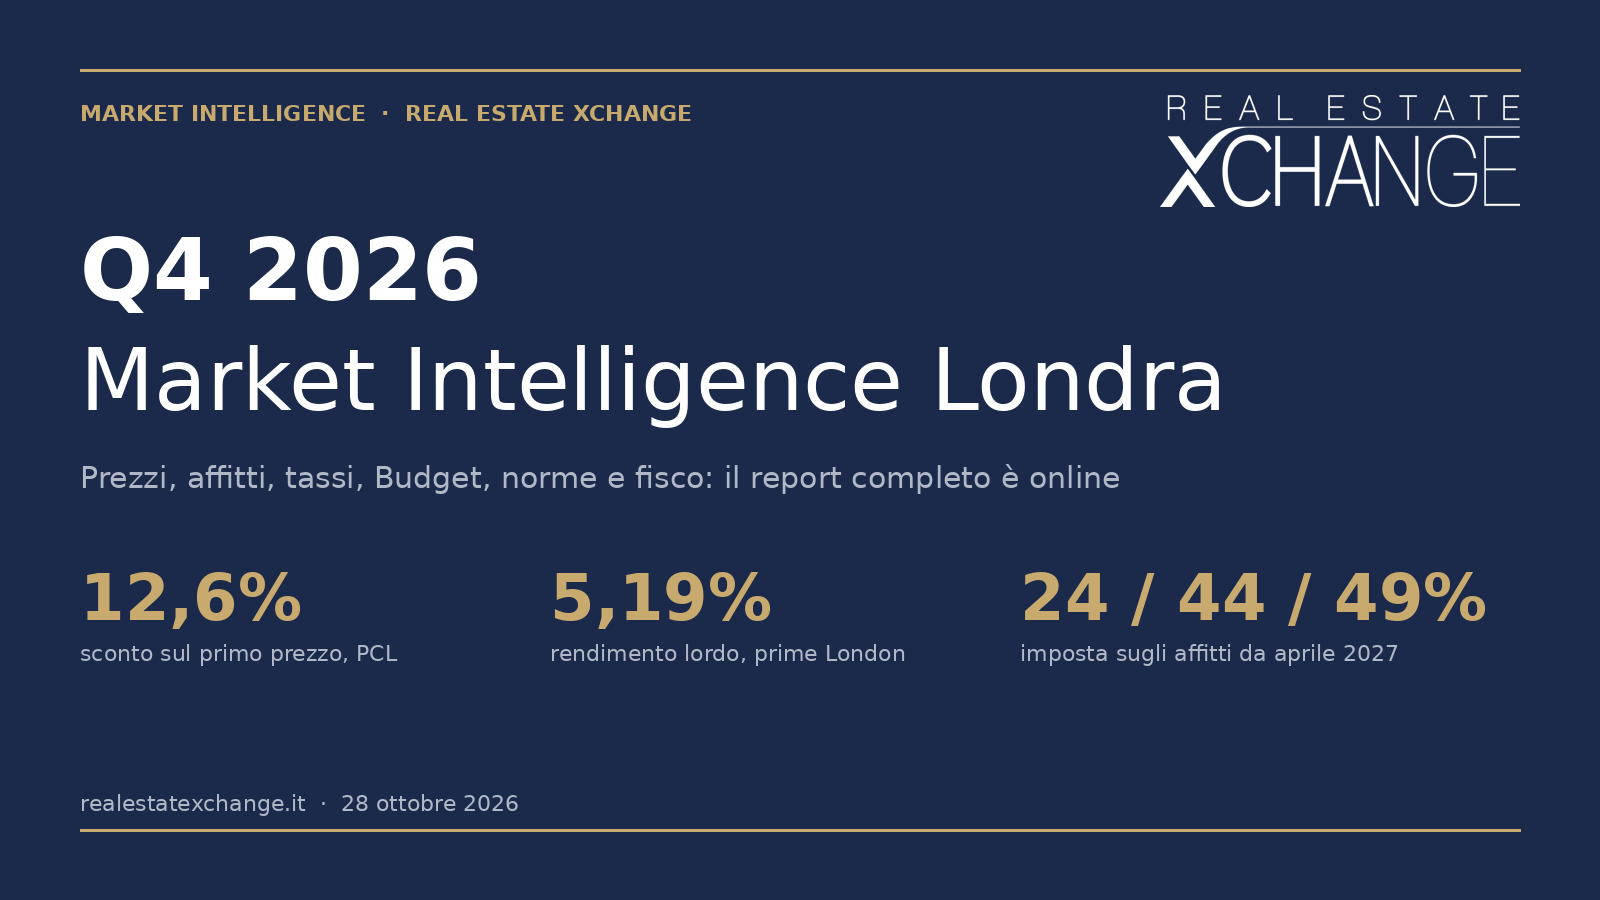
È online il secondo Market Intelligence dell’anno sul mercato residenziale di Londra, con la situazione al 28 ottobre 2026, il giorno del Budget. Segue l’edizione Q2 di aprile e, come promesso allora, si apre rileggendo ciò che avevamo scritto: cosa ha retto, cosa il mercato ha superato e cosa correggiamo.
Tre numeri
- 12,6%: lo sconto medio che i venditori nel prime central London hanno accettato sul primo prezzo richiesto nel terzo trimestre, con poco più della metà degli immobili in vendita già ribassati (LonRes).
- 5,19%: il rendimento lordo medio da locazione nel prime London, dal 4,82% del secondo trimestre, perché i prezzi sono scesi e i canoni saliti. Gli appartamenti nel prime central London rendono circa il 4,0% (Savills). Entrambi i dati restano sotto il tasso medio dei mutui buy to let, il 5,79%.
- 24%, 44% e 49%: le aliquote sui redditi da locazione dal 6 aprile 2027, confermate nel Budget due punti sopra quelle già in legge.
Cosa ha deciso il Budget
La stamp duty e le sue maggiorazioni non cambiano. La High Value Council Tax Surcharge parte ad aprile 2028 con la soglia di £2 milioni e fasce da £2.500 a £7.500 all’anno. La consultazione chiedeva se i proprietari non residenti nel Regno Unito dovessero pagare di più; il Budget non l’ha annunciato. La sezione 07 del report distingue ciò che è legge, ciò che arriva e ciò che è solo proposto.
Cosa c’è nel report
- Compravendite: prezzi più bassi di un anno fa, e perché gli indici non concordano più sulla direzione.
- Affitti: offerta scarsa, canoni più lenti e le prime decisioni del tribunale sui canoni con il Renters’ Rights Act.
- Denaro: quanto presta davvero una banca ai rendimenti di oggi, e tre tipi di acquirente.
- Norme e fisco: in vigore, approvato e proposto.
- Dove compratori e venditori si incontrano, e il punto di vista di REX, firmato da Angelo De Simone.
Il testo completo è in pagina, sezione per sezione. L’edizione PDF, tredici pagine, si scarica e si conserva.
Leggi il report Q4 2026
Situazione al 28 ottobre 2026, Budget compreso. Ogni cifra è verificata sulla fonte, dalla Bank of England, ONS e GOV.UK a LonRes, Coutts, Knight Frank e Savills.
LEGGI IL REPORTEdizione portatile: PDF